Domain e-fahrzeuge.de kaufen?
Wir ziehen mit dem Projekt
e-fahrzeuge.de um.
Sind Sie am Kauf der Domain
e-fahrzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain e-fahrzeuge.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
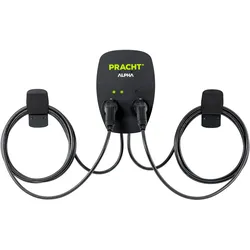
Pracht, Elektroauto Ladestation, Ladestation (Typ 2, 22 kW)Die Ladestation ALPHA XT+ von Pracht Industry ist eine hochmoderne Lösung für das Laden von Elektrofahrzeugen und Plug-In-Hybriden. Mit zwei Ladepunkten, die eine Ladeleistung von bis zu 22 kW bieten, ermöglicht diese Wallbox ein effizientes und schnelles Laden. Sie ist mit einem IEC 62196-2 Anschluss ausgestattet und unterstützt die gleichzeitige Nutzung beider Ladepunkte durch ein integriertes Lastmanagement. Das robuste Industriedesign, gefertigt aus pulverbeschichtetem Aluminium, sorgt für Langlebigkeit und ist sowohl für den Innen- als auch für den Aussenbereich geeignet. Die lange Kabellänge von 5,5 Metern bietet Flexibilität beim Laden, während die mehrfarbige LED-Anzeige den Status der Ladestation klar kommuniziert. Die ALPHA XT+ ist zudem mit einem RFID-Zugangsschutz ausgestattet, der eine sichere Nutzung gewährleistet. Diese Ladestation ist eine ideale Wahl für alle, die eine zuverlässige und leistungsstarke Lösung für das Laden ihrer Elektrofahrzeuge suchen. - Doppellader mit 2 Ladepunkten für gleichzeitiges Laden von zwei Fahrzeugen - Integriertes Lastmanagement für bedarfsgerechtes Laden - Robustes Design aus pulverbeschichtetem Aluminium für Innen- und Aussenbereich - Lange Kabellänge von 5,5 m für flexibles Laden - RFID-Zugangsschutz für erhöhte Sicherheit.1824,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Reinhard: Alternative Antriebe - E-MobilitätAlternative Antriebe - E-Mobilität , Wie wird man Fachkundiger für Arbeiten an Hochvolt-Systemen im Kraftfahrzeug? , Poliermaschine > Autopflege & Aufbereitung , Auflage: überarbeitete und korrigierte, Erscheinungsjahr: 20230626, Produktform: Kartoniert, Autoren: Maier, Reinhard~Schubert, Jürgen~Wagner, Henning, Auflage: 23004, Auflage/Ausgabe: überarbeitete und korrigierte, Seitenzahl/Blattzahl: 376, Keyword: Alternative Energieträger; Alternative Kraftstoffe; Antrieb (Technik); Antriebssysteme; Auto-Mobilität; Automotive Engineering; Brennstoffzellen; Brennstoffzellenfahrzeuge; Elektrische Antriebe; Elektrofahrzeuge; Energiemanagement im Kraftfahrzeug; Engineering; Fachbuch; Hybrid; Hybridantriebe; Hybridsystem; Kraftfahrzeugtechnik; Renewable and Green Energy, Fachschema: Elektroantrieb~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Fahrzeuge, Kraftfahrzeuge: Ratgeber, Sachbuch~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Alternative und erneuerbare Energien und Technik, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 296, Breite: 211, Höhe: 26, Gewicht: 1628, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2174072 A25732108, Vorgänger EAN: 9783865229335 9783865227119, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
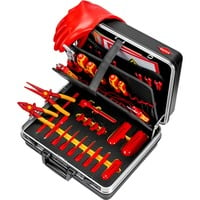
Werkzeugkoffer "Basic" E-Mobilität, 34-teilig, Werkzeug-Set schwarz, mit Werkzeug-Sortiment für E-FahrzeugeAnzahl Teile: 34 -teilig Werkzeuge: Knarre, Schraubendreher, Schraubenschlüssel, Steckschlüssel-Einsätze, Zange Behälter: Kunststoff-Koffer903,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Helos, Elektroauto Ladestation, E-Auto-Ladekabel (Typ 2, 16 A, 3.70 kW)Das Mode 2 E-Auto-Ladekabel von Helos ist eine zuverlässige Lösung für das Laden von Elektrofahrzeugen und Plug-in-Hybriden. Mit einer Ladeleistung von bis zu 3,7 kW und einer Stromstärke von 16 A bietet es eine effiziente Möglichkeit, Ihr Fahrzeug sowohl zu Hause als auch unterwegs aufzuladen. Die integrierte IC-CPD-Steuereinheit überwacht den Ladevorgang und sorgt für umfassenden Schutz vor Überlastung, Kurzschlüssen und Überhitzung. Das Kabel ist in verschiedenen Längen erhältlich und erfüllt hohe Sicherheitsstandards, darunter IP67-Schutz, was es besonders robust und langlebig macht. Mit einer mechanischen Lebensdauer von über 10.000 Steckzyklen ist es für den täglichen Einsatz bestens geeignet. Die umweltfreundlichen Materialien und die flammhemmenden Eigenschaften machen es zu einer verantwortungsbewussten Wahl für umweltbewusste Nutzer. - Integrierte IC-CPD-Steuereinheit für umfassenden Schutz - Robust mit IP67-Schutz für Langlebigkeit - Mechanische Lebensdauer von über 10.000 Steckzyklen - Flammhemmend und umweltfreundlich nach internationalen Standards.129,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Pracht, Elektroauto Ladestation, Ladestation (Typ 2, 22 kW)Die Ladestation ALPHA XT+ von Pracht Industry ist eine hochmoderne Lösung für das Laden von Elektrofahrzeugen und Plug-In-Hybriden. Mit zwei Ladepunkten, die eine Ladeleistung von bis zu 22 kW bieten, ermöglicht diese Wallbox ein effizientes und schnelles Laden. Sie ist mit einem IEC 62196-2 Anschluss ausgestattet und unterstützt die gleichzeitige Nutzung beider Ladepunkte durch ein integriertes Lastmanagement. Das robuste Industriedesign, gefertigt aus pulverbeschichtetem Aluminium, sorgt für Langlebigkeit und ist sowohl für den Innen- als auch für den Aussenbereich geeignet. Die lange Kabellänge von 5,5 Metern bietet Flexibilität beim Laden, während die mehrfarbige LED-Anzeige den Status der Ladestation klar kommuniziert. Die ALPHA XT+ ist zudem mit einem RFID-Zugangsschutz ausgestattet, der eine sichere Nutzung gewährleistet. Diese Ladestation ist eine ideale Wahl für alle, die eine zuverlässige und leistungsstarke Lösung für das Laden ihrer Elektrofahrzeuge suchen. - Doppellader mit 2 Ladepunkten für gleichzeitiges Laden von zwei Fahrzeugen - Integriertes Lastmanagement für bedarfsgerechtes Laden - Robustes Design aus pulverbeschichtetem Aluminium für Innen- und Aussenbereich - Lange Kabellänge von 5,5 m für flexibles Laden - RFID-Zugangsschutz für erhöhte Sicherheit.1824,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Reinhard: Alternative Antriebe - E-MobilitätAlternative Antriebe - E-Mobilität , Wie wird man Fachkundiger für Arbeiten an Hochvolt-Systemen im Kraftfahrzeug? , Poliermaschine > Autopflege & Aufbereitung , Auflage: überarbeitete und korrigierte, Erscheinungsjahr: 20230626, Produktform: Kartoniert, Autoren: Maier, Reinhard~Schubert, Jürgen~Wagner, Henning, Auflage: 23004, Auflage/Ausgabe: überarbeitete und korrigierte, Seitenzahl/Blattzahl: 376, Keyword: Alternative Energieträger; Alternative Kraftstoffe; Antrieb (Technik); Antriebssysteme; Auto-Mobilität; Automotive Engineering; Brennstoffzellen; Brennstoffzellenfahrzeuge; Elektrische Antriebe; Elektrofahrzeuge; Energiemanagement im Kraftfahrzeug; Engineering; Fachbuch; Hybrid; Hybridantriebe; Hybridsystem; Kraftfahrzeugtechnik; Renewable and Green Energy, Fachschema: Elektroantrieb~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Fahrzeuge, Kraftfahrzeuge: Ratgeber, Sachbuch~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Alternative und erneuerbare Energien und Technik, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 296, Breite: 211, Höhe: 26, Gewicht: 1628, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2174072 A25732108, Vorgänger EAN: 9783865229335 9783865227119, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Werkzeugkoffer "Basic" E-Mobilität, 34-teilig, Werkzeug-Set schwarz, mit Werkzeug-Sortiment für E-FahrzeugeAnzahl Teile: 34 -teilig Werkzeuge: Knarre, Schraubendreher, Schraubenschlüssel, Steckschlüssel-Einsätze, Zange Behälter: Kunststoff-Koffer903,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Helos, Elektroauto Ladestation, E-Auto-Ladekabel (Typ 2, 16 A, 3.70 kW)Das Mode 2 E-Auto-Ladekabel von Helos ist eine zuverlässige Lösung für das Laden von Elektrofahrzeugen und Plug-in-Hybriden. Mit einer Ladeleistung von bis zu 3,7 kW und einer Stromstärke von 16 A bietet es eine effiziente Möglichkeit, Ihr Fahrzeug sowohl zu Hause als auch unterwegs aufzuladen. Die integrierte IC-CPD-Steuereinheit überwacht den Ladevorgang und sorgt für umfassenden Schutz vor Überlastung, Kurzschlüssen und Überhitzung. Das Kabel ist in verschiedenen Längen erhältlich und erfüllt hohe Sicherheitsstandards, darunter IP67-Schutz, was es besonders robust und langlebig macht. Mit einer mechanischen Lebensdauer von über 10.000 Steckzyklen ist es für den täglichen Einsatz bestens geeignet. Die umweltfreundlichen Materialien und die flammhemmenden Eigenschaften machen es zu einer verantwortungsbewussten Wahl für umweltbewusste Nutzer. - Integrierte IC-CPD-Steuereinheit für umfassenden Schutz - Robust mit IP67-Schutz für Langlebigkeit - Mechanische Lebensdauer von über 10.000 Steckzyklen - Flammhemmend und umweltfreundlich nach internationalen Standards.129,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Go-E, Elektroauto Ladestation, Gemini flex (Typ 2, 32 A, 22 kW)Der go-e Charger Gemini flex 22 kW ist eine Wallbox zum Laden von Elektroautos, die sich in wenigen Sekunden auch in eine mobil verwendbare Ladestation verwandeln lässt. Der Charger ist für die Installation im Innen- und Aussenbereich geeignet und lässt sich direkt an eine vorhandene rote CEE 32 A Drehstromdose anschliessen. Direkt nach dem Anschliessen ist er bereit für den ersten Ladevorgang. Die mobile Ladestation lässt sich absolut sicher verwenden. So schaltet das FI-Schutzmodul das Ladegerät bei auftretenden Gleichstromfehlerströmen komplett ab. Die Nutzung der Ladestation ist mit und ohne App möglich. Mit der kostenlosen go-e Charger App lassen sich Komfort- und Grundeinstellungen ändern, wodurch sich das Gerät an das persönliche Ladeverhalten anpassen lässt. So kannst du zum Beispiel den Ladevorgang planen, um ihn nachhaltiger zu gestalten und die Belastung des Stromnetzes zu verringern.569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Go-E, Elektroauto Ladestation, Charger Pro (Typ 2, 16 A, 11 kW)Die go-e Charger Pro CH-PRO-CABLE-011 Wallbox ist eine hochmoderne Ladestation für Elektrofahrzeuge, die eine Ladeleistung von bis zu 11 Kilowatt bietet. Sie ist mit einem integrierten Typ 2 Ladekabel ausgestattet, das eine einfache und benutzerfreundliche Handhabung ermöglicht. Die Wallbox ist in einem eleganten Schwarz gehalten und fügt sich nahtlos in verschiedene Umgebungen ein. Mit einer Kabellänge von 6 Metern bietet sie ausreichend Flexibilität beim Laden. Die go-e Charger PRO ist mit fortschrittlichen Sicherheitsfunktionen ausgestattet, darunter ein DC-Schutz und ein Zugangsschutz über RFID, der unbefugten Zugriff verhindert. Zudem ermöglicht die zugehörige App eine einfache Überwachung und Steuerung des Ladevorgangs. Hergestellt in Österreich, vereint diese Ladestation Qualität und innovative Technologie, um eine effiziente und sichere Ladeerfahrung für Elektrofahrzeuge zu gewährleisten.1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.